יש לכם כסף בצד, ואתם רוצים לעשות איתו משהו מועיל. חלק ממנו אמור לממן לימודים, חלק להחליף את הרכב, והשאר מיועד לעתיד שעדיין לא קיבל שם. כשמסתכלים רק על היתרה הכוללת, קל לפספס שאותו חשבון צריך לעמוד בכמה לוחות זמנים שונים.
אני דב נודל, יזם, איש עסקים ועוסק בתכנון פיננסי בחתול פיננסי. לפני השאלה איפה להשקיע, כדאי לעשות סדר בהבטחות שכבר נתתם לכסף. סכום שנראה פנוי במסך הבנק יכול להיות תפוס לגמרי בחיים שלכם. המפה הבאה תעזור לראות מה באמת נשאר לבחירה.
מהו טווח השקעה, ומה הוא עדיין לא אומר?
טווח השקעה הוא הזמן שבין היום לבין המפגש של הכסף עם המטרה שלו. גם הגדרת אופק השקעה ב-Investor.gov, אתר החינוך למשקיעים של רשות ניירות הערך האמריקאית, מתחילה ממועד המטרה. זו נקודת מוצא לבחירת רמת סיכון, ולא תווית שמעידה שהשקעה כלשהי בטוחה או מתאימה.
לכן הגיל שלכם אינו מספיק להגדרת הטווח. גם בגיל צעיר אפשר להזדקק לכסף בחודשים הקרובים, ובגיל מבוגר אפשר להחזיק סכום שאין לו שימוש קרוב. השאלה החשובה יותר היא מתי תצטרכו את הכסף המסוים הזה. התשובה מחייבת להפריד בין מטרות, גם כשהסכומים יושבים יחד באותו חשבון.
אגב, אמא שלי לדוגמה, בגיל מבוגר יחסית משקיעה חלק מהכסף שלה לטווח ארוך ובסיכון גבוה. למה? כי הוא מיועד עבור הנכדים, ולכן הגיל הוא לא בהכרח פקטור בלעדי, כמו שחשוב להבין למתי צריך את הכסף? טווח ההשקעה.
גם הרצון לקבל תשואה אינו מטרה עם תאריך. הוא לא מגלה אם מותר לדחות תשלום, לצמצם רכישה או להשאיר את הכסף מושקע אחרי ירידה. מי שנמצאים עדיין בתחילת הדרך יכולים להיעזר בבניית בסיס לחיסכון והשקעה. כאן נתמקד בשלב שקודם לבחירת האפיק: להגדיר למה כל סכום נועד.
קצר, בינוני וארוך: איך משתמשים במילים האלה?
אפשר להיעזר במספרים כדי להתמצא, כל עוד יודעים של מי החלוקה. FINRA הוא גוף להסדרה עצמית של חברות ברוקראז' בארצות הברית. במדריך שלו מ-2016 מוצגת החלוקה הבאה למטרות פיננסיות. היא מספקת נקודת ייחוס, לא גבול שממנו השקעה נעשית בטוחה.
| התיאור במדריך FINRA | משך הזמן למטרה | מה עוד צריך לבדוק? |
|---|---|---|
| טווח קצר | פחות משלוש שנים | האם מלוא הסכום חייב להיות זמין בתאריך מחייב? |
| טווח בינוני | שלוש עד עשר שנים | האם אפשר לדחות את המטרה או לשנות את עלותה? |
| טווח ארוך | יותר מעשר שנים | האם אפשר להשאיר את הכסף מושקע גם כשהתוכנית משתנה? |
החלוקה משתנה בין מדריכים. למשל, בהסבר הסיכון של Investor.gov גם מטרה בעוד חמש שנים או פחות נחשבת קצרת טווח. לכן חמש שנים יכולות להיקרא בינוניות במדריך אחד וקצרות באחר. המועד המחייב שלכם חשוב מהכינוי.
אני אוהב לחלק ככה:
טווח קצר: עד שלוש שנים.
טווח בינוני: שלוש עד 7 שנים.
טווח ארוך: 7 שנים והלאה.
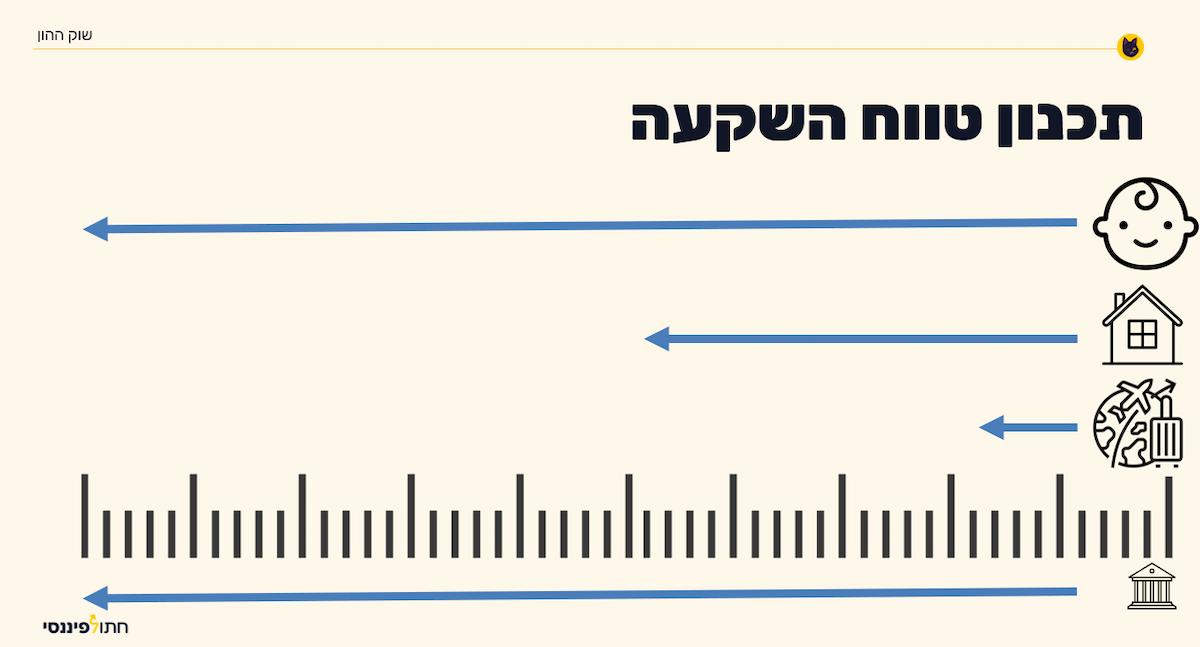
השם לבדו אינו מספיק להחלטה. אותו מספר שנים יכול להתאים אחרת למי שחייבים את מלוא הסכום בתאריך קבוע ולמי שיכולים לצמצם או לדחות. חיסכון לצורך קרוב מתחיל בשאלות אחרות מהשקעה לטווח ארוך. המפה מגדירה את הצורך, והמדריכים האלה עוזרים להמשיך ממנו.
משך ארוך יותר גם אינו מבטיח התאוששות או רווח. ההסבר של Investor.gov על סיכון ומועד שימוש מדגיש את האפשרות להיאלץ למכור בהפסד כשהכסף דרוש בקרוב. לכן הגדרת טווח היא חלק מהבדיקה, לצד יכולת לשאת הפסד ורמת סיכון שמתאימה למצבכם.
מפת מטרות: 60,000 שקל, שלושה מועדים שונים
נבנה דוגמה היפותטית נכון ל-16.10.2026. יש לאותו אדם 60,000 שקל, ללא סכומים נוספים בדוגמה. נחלק אותם לשלוש מטרות נפרדות: 12,000 ללימודים, 18,000 לרכב ו-30,000 לעתיד. יחד הם בדיוק היתרה הקיימת. הסכומים הם הנחות לתרגיל, ולא מחירי קורס או רכב שנבדקו בשוק.
| המטרה בדוגמה | סכום נדרש משוער | כבר הוקצה מתוך היתרה | המועד הרצוי | עד מתי באמת אפשר לחכות? |
|---|---|---|---|---|
| לימודים שנבחרו | 15,000 שקל | 12,000 שקל | 1.2.2027 | אותו תאריך, בהנחת תשלום מחייב למחזור שנבחר |
| החלפת רכב תקין | 25,000 שקל | 18,000 שקל | 1.7.2028 | 1.1.2029, בהנחה שהרכב הקיים עדיין מתאים ובטוח לשימוש |
| הון לעתיד ללא רכישה שנקבעה | לא הוגדר | 30,000 שקל | בדיקת הצורך מחדש ב-1.1.2036 | טרם נקבע מועד שימוש מחייב, ולכן אין להסיק חובה למשוך ב-2036 |
ללימודים חסרים 3,000 שקל, ולרכב חסרים 7,000 שקל. לעתיד הוקצו 30,000 שקל, אך בלי מטרה מוגדרת עדיין אי אפשר לדעת אם הם מספיקים. הקצאה קיימת אינה בהכרח סכום שמספיק למטרה.
לחשבון הבנק יש יתרה אחת. לכסף שלכם יש כמה תוכניות, והן לא תיאמו ביניהן יומנים.
למה צריך גם תאריך רצוי וגם מועד אחרון?
התאריך הרצוי אומר מתי תרצו שהמטרה תתממש. המועד האחרון מראה כמה אפשר לדחות אם התוכנית משתבשת. בדוגמה, את הרכב רוצים להחליף ב-1.7.2028, אך אפשר לחכות עד 1.1.2029, בהנחה שהרכב הקיים עדיין מתאים ובטוח. גם במדריך השקעה לחמש שנים גמישות המועד היא שאלה חשובה, אף שהדוגמה כאן קצרה יותר.
האם הדחייה הזאת עדיין אפשרית כשהרכב משמש לעבודה, או כשהמשפחה גדלה?
לימודים הם דוגמה אחרת. אם ההשתתפות במחזור מסוים מחייבת תשלום בפברואר, ההחלטה לחכות לשוק עלולה להיות גם החלטה לוותר על המחזור. זה מחיר אנושי, לא רק שינוי בלוח שנה. קודם בודקים איזו דחייה אפשרית, ואחר כך מדברים על המוצר.

ליד כל מועד אחרון, כתבו מי או מה קובע אותו: חוזה, מוסד לימודים או החלטה שלכם. כך תדעו גם מה צריך לברר
האם החיסכון החודשי סוגר את הפער עד מועד המטרה?
נחזור לשורת הלימודים בלבד. נדרשים 15,000 שקל, וכבר הוקצו 12,000. הפער, 3,000 שקל, מתחלק לארבע הפקדות בסוף אוקטובר, נובמבר, דצמבר וינואר. נדרשים 750 שקל בכל פעם כדי להשלים את הסכום לפני 1.2.2027. החישוב מניח אפס תשואה, ללא עלויות וללא שינוי בעלות המטרה.
זוהי בדיקת היתכנות מהכנסה, לא תחזית שוק. אם 750 שקל באמת פנויים בכל אחד מהחודשים האלה, אפשר להשלים את הפער לפי ההנחות. אם לא, צריך לשנות את הסכום הדרוש, את המועד או את מקור ההשלמה.
מוסד הלימודים לא חייב להסכים לחכות לתשואה שלכם.
אותם 750 שקל אינם פנויים במקביל גם להשלמת תקציב הרכב. סמנו לאיזו שורה הולכת כל הפקדה מתוכננת, במקום להסתפק בסכום חיסכון חודשי כללי. כשרוצים לבחון תרחישים רחבים יותר, חישוב הפקדות וצבירה יכול לעזור. קודם צריך לדעת איזה כסף מזינים ולמי הוא כבר הובטח.
אם התשלום נדרש בתחילת חודש, אל תספרו את המשכורת שתיכנס בסופו. בדקו מתי הכסף זמין בפועל
מה ההבדל בין גמישות המועד לבין נזילות?
גמישות היא היכולת לשנות את מועד המטרה בלי מחיר שאינכם מוכנים לשלם. נזילות היא האפשרות להפוך את ההשקעה לכסף לשימוש. אפשר להחזיק נכס שניתן למכור מהר, ועדיין לקבל במכירה פחות מהסכום הדרוש ללימודים. אפשר גם להחזיק כסף למטרה גמישה, אך לגלות שתנאי המשיכה מגבילים את הגישה אליו.
אלה שתי בדיקות שונות. המילה "זמין" עלולה להסתיר את ההבדל ביניהן. אפשרות למכור אינה הבטחה לקבל את הסכום שתצטרכו. בעת בחירת שירות או מוצר, בדקו גם תנאי משיכה ועלויות, לצד הסיכון לשינוי בערך הכסף.
מתי שינוי בחיים משנה גם את טווח ההשקעה?
כשהצורך בכסף משתנה, צריך לעדכן את המפה לפני שממשיכים באותה תוכנית. בדוגמה, החלטה להקדים את החלפת הרכב יכולה לקצר את הטווח של אותם 18,000 שקל. שינוי במטרה העתידית יכול לתת שם ותאריך לחלק מה-30,000. אין צורך לחכות ליום המכירה כדי לגלות שהכסף קיבל תפקיד חדש.
גם הוצאה בלתי צפויה עשויה לחשוף שהקציתם את כל היתרה למטרות ולא השארתם גיבוי. הפרדה של כסף לחירום היא בדיקה נפרדת. בדוגמה לא הנחנו שקיימת כרית נוספת. אם היא חסרה, צריך לבחון מחדש את החלוקה, ולא לקרוא לאותם שקלים גם תקציב רכב וגם גיבוי לכל הוצאה.
כשמועד חדש מחליף מועד ישן, מחקו את הישן מהמפה. שתי גרסאות במקביל מקלות לספור אותו כסף פעמיים
טעויות נפוצות: איזה תאריך שייך לאיזה תשלום?
מטרה אחת יכולה לכלול כמה תשלומים, ולכן לא תמיד מתאים להצמיד לכל הסכום מועד אחד. נבחן חלופה היפותטית להסכם הלימודים בדוגמה. במקום תשלום יחיד של 15,000 שקל בפברואר, ההסכם החלופי דורש שלושה תשלומים של 5,000 שקל: ב-1.2.2027, ב-1.5.2027 וב-1.8.2027. ההסכם הראשון והחלופה אינם מתקיימים יחד.
לא לתת לתשלום הראשון את התאריך של האחרון
אם כותבים ליד כל 15,000 השקלים "אוגוסט", מסתירים את הצורך בפברואר ובמאי. אם כותבים "פברואר", מאבדים את ההבחנה בין התשלומים. הפתרון הוא שלוש שורות נפרדות, עם מועד וסכום לכל אחת. כך אפשר לבדוק מה חייב להיות זמין בקרוב, ומה מיועד לתשלום מאוחר יותר.
בחלופה הזאת, 12,000 השקלים שכבר הוקצו יכולים לכסות שני תשלומים של 5,000 ולהשאיר 2,000 לשלישי. הפער נשאר 3,000 שקל. מה שהשתנה הוא מועד ההשלמה הדרוש: לפני אוגוסט במקום לפני פברואר. גם כאן צריך לבדוק שהכסף יהיה זמין בכל מועד, בלי להניח תשואה או הכנסה שטרם הובטחה.
לא להפוך תשלום רחוק לכסף פנוי
אותם 2,000 שקל שנותרו מיועדים לתשלום השלישי. הם אינם תוספת לתקציב הרכב רק משום שהתשלום עדיין רחוק. כשבודקים חיסכון לקראת תשלום קרוב, צריך להתאים את בדיקת הזמינות לתאריך של השורה המסוימת. עצם הפריסה לתשלומים אינה הופכת את הכסף למתאים לסיכון גבוה יותר.
לא לפרוס את ההוצאה בלי לפרוס גם את החיסכון
אחרי שפיצלתם את התשלומים, סמנו מאילו כספים קיימים ומאילו הפקדות יגיע כל חלק. אם הפקדה עתידית אמורה להשלים גם את הלימודים וגם את הרכב, יש חפיפה שצריך לפתור. בבדיקת תרחישי הפקדה הזינו רק כסף שבאמת זמין למטרה שבוחנים, ולא את כל החיסכון החודשי פעמיים.
לבסוף, ודאו שתנאי הפריסה עצמם נבדקו. החלופה כאן מניחה סכום כולל זהה וללא עלויות נוספות. במציאות, שינוי בתשלומים עשוי לשנות גם את העלות הכוללת. לכן מעדכנים במפה גם סכומים וגם מועדים, במקום להסתפק בהזזת התאריך האחרון.
מלאו שורה אחת לפני שבוחרים השקעה
בחרו סכום אחד מהיתרה שלכם ורשמו למה הוא נועד. לידו כתבו כמה נדרש, כמה כבר הוקצה, מתי תרצו להשתמש בו ועד מתי באמת תוכלו לחכות. התחילו מהשורה שהמועד שלה הכי קרוב. פער קטן שמתברר עכשיו קל יותר לבדוק מפער שמתגלה ביום התשלום.
אם החלטתם שחשבון מסחר עצמאי מתאים למטרות, לטווח ולסיכון שלכם, אני מזמין אתכם לבדוק את ההטבות לפתיחת חשבון מסחר דרך חתול פיננסי. אלו הצעות מסחריות להשוואה. בדקו עלויות ותנאי משיכה לפני שבוחרים, בלי לשנות את מועד המטרה כדי להתאים להצעה.
לא חייבים לדעת היום מה יקרה לכל שקל בעוד עשור. כן כדאי לזהות מה כבר הובטח, ומה עדיין פתוח לבחירה. ללמידה נוספת אני מזמין אתכם לקבוצות הוואטסאפ של קהילת חתול פיננסי. המטרה היא להגיע לשאלת ההשקעה עם צורך ברור, ולא לבנות צורך סביב הצעה שנראתה מעניינת.
כל הסכומים, המועדים והעלויות בדוגמה הם הנחות להמחשה בלבד. זהו חינוך פיננסי ודעה אישית, לא ייעוץ השקעות או תחליף לייעוץ אישי מבעל רישיון מתאים.
מקורות והרחבה
- Investor.gov: הגדרת אופק השקעה - הקשר בין מועד המטרה לבין משך ההשקעה.
- Investor.gov: סיכון וטווח המטרה - צורך קרוב, אפשרות למכירה בהפסד והשימוש בחמש שנים או פחות כדוגמה לטווח קצר.
- FINRA: קביעת לוח זמנים למטרות פיננסיות - חלוקה לדוגמה לטווח קצר, בינוני וארוך במדריך מ-2016.