


אני דב נודל, יזם ואיש עסקים שעוסק בחינוך פיננסי. מבחינתי, השימוש החשוב בכלי כזה הוא לחבר בין יעד לבין החלטה חודשית: כמה צריך לחסוך היום כדי להתקרב אליו. לא לבחור תשואה שמייצרת את המספר שרצינו, אלא לבדוק מה נוכל לעשות גם כשהדרך פחות מוצלחת.
הדוגמאות במאמר חושבו בנפרד, לפי ההנחות המפורטות ליד כל דוגמה. אפשר לשחזר אותן כמו במחשבון ריבית דריבית חודשי, באמצעות נוסחת האקסל בהמשך.
מה צריך להזין במחשבון ריבית דריבית?
התחילו מהכסף שיש לכם ומהסכום שתוכלו להוסיף באופן קבוע. אחר כך בחרו תקופה והנחת תשואה. הממשק פועל גם כמחשבון ריבית דריבית עם דמי ניהול: לשני סוגי העמלה יש שדות נפרדים, הנפתחים בלחיצה על סימן הפלוס.
- סכום התחלתי: הכסף שכבר עומד לרשותכם בתחילת התקופה.
- הפקדה חודשית: הסכום שתוסיפו מדי חודש, בלי לכלול אותו שוב בסכום הראשוני.
- תשואה שנתית: שיעור משוער לשנה, לפני העלויות שמחשבים בנפרד.
- משך הזמן: מספר השנים עד למועד שבו תרצו להשתמש בכסף.
- דמי ניהול מהפקדה: האחוז שנגבה מכל הפקדה שעליה חלה העמלה.
- דמי ניהול מצבירה: שיעור שנתי שנגבה מהיתרה, בהתאם לתנאי המוצר.
את דמי הניהול מוצאים בדוח של הגוף המנהל או בהצעה שקיבלתם, לא בממוצע כללי מהאינטרנט. בדקו אם התשואה שבחרתם כבר מנוכה מעלות מסוימת, כדי שלא להפחית אותה פעמיים. להסבר על ההבדלים בין חיובים אפשר להיעזר במדריך על דמי הניהול.
איך קוראים את תוצאות החישוב?
הסכום שהמחשבון תשואה ריבית דריבית מציג בסוף הדרך מורכב מהפקדות ומהצמיחה שנצברה עליהן, לאחר העלויות שנכללו בחישוב. אני מציע להתחיל דווקא מסך ההפקדות: זה מראה כמה מהיעד תלוי בחיסכון שלכם וכמה תלוי בהנחות על השוק.
- סך הפקדות: סכום התחלתי ועוד ההפקדה החודשית כפול מספר החודשים.
- רווח מחושב: הסכום שנותר מעבר להפקדות, תוך ציון אם הוא לפני עלויות או אחריהן.
- עלות כוללת של דמי ניהול: העמלות שנגבו וגם התשואה שלא נצברה על הכסף שנגרע.
- ערך עתידי: היתרה בסוף התקופה. סכום נומינלי נקוב בשקלים עתידיים, לא בכוח הקנייה של היום.
לדוגמה, 10,000 שקל בהתחלה ועוד 1,000 שקל בחודש לאורך 25 שנה הם 310,000 שקל מהכיס. כל יתרה מעבר לכך היא רווח בתרחיש, ולא הפקדה נוספת. ההפרדה חשובה במיוחד כשמשווים שתי תוכניות שמגיעות לאותו יעד בעזרת סכומי חיסכון שונים.
איזו תשואה שנתית להזין?
אין שיעור שמתאים לכל חיסכון. בפיקדון בריבית קבועה אפשר להתחיל מהריבית שבהצעת הבנק ולבדוק את תנאיה. כשמשתמשים בכלי כמחשבון השקעה ריבית דריבית לשוק ההון, אין תשואה ידועה מראש. ממוצע היסטורי תלוי בתקופה שנמדדה, במטבע ובהכללת דיבידנדים, ולכן אינו הבטחה לשנים הבאות.
אם ההשקעה שלכם עוקבת אחר מדד, המדריך המלא על מדד S&P 500 מסביר את האפיק. כאן חשוב להבין את הקשר בין סיכון וסיכוי בהשקעות: המספר שתזינו צריך לייצג הנחה שמתאימה להשקעה, לא את התוצאה שהייתם רוצים לקבל.
בטבלה הבאה נשארים עם 10,000 שקל בתחילה ו-1,000 שקל בסוף כל חודש, במשך 25 שנה. נבחנות תשואות שנתיות אפקטיביות של 5%, 7% ו-9%, ללא דמי ניהול, מס ואינפלציה. אלה תרחישי המחשה בלבד, לא טווח מומלץ או תחזית. התשואה החודשית מחושבת כך: (1+r)^(1/12)-1, כאשר r היא התשואה השנתית כעשרוני.
| תשואה שנתית בתרחיש | הפקדות | סכום עתידי | רווח לפני עלויות ומס |
|---|---|---|---|
| 5% | 310,000 ₪ | 619,598 ₪ | 309,598 ₪ |
| 7% | 310,000 ₪ | 837,316 ₪ | 527,316 ₪ |
| 9% | 310,000 ₪ | 1,143,916 ₪ | 833,916 ₪ |
אני מסתכל כאן על הפער בין התרחישים, לא רק על השורה האחרונה. ההפקדות זהות, אבל התוצאות רחוקות זו מזו. לכן לא אציג 7% או 8% כ"תשואה שמרנית" לכל משקיע. רמת הסיכון והזמן שנותר עד לשימוש בכסף משנים את המשמעות של ההנחה.
גם המילה "ממוצע" דורשת תשומת לב. עלייה של 20% ואחריה ירידה של 20% אינן מחזירות את הכסף לנקודת ההתחלה: 10,000 שקל הופכים ל-12,000 ואז ל-9,600. הממוצע החשבוני הוא אפס, אך הכסף קטן. לחישוב צמיחה מצטברת לאורך שנים דרושה תשואה שנתית שמייצגת את ההכפלה, ולא רק ממוצע פשוט של האחוזים.
מה זה ריבית דריבית?
ריבית דריבית, הנכתבת לפעמים גם ריבית דה ריבית, היא ריבית על הקרן ועל הריבית שכבר נצברה. כדי להבין איך מחשבים ריבית דריבית, נניח ש-10,000 שקל צומחים ב-10% בשנה. לאחר שנה יש 11,000 שקל. בשנה הבאה התשואה מחושבת על הסכום החדש, ולכן מתקבלים 12,100 שקל.
לעומת זאת, בחישוב ריבית פשוטה של 10% על אותה קרן, מתווספים 1,000 שקל בכל שנה. בהשקעות משתמשים ברעיון דומה כשמשאירים את הרווחים מושקעים, אך התשואה אינה קבועה ויכולות להיות גם ירידות. הטבלה מדגימה תשואה חיובית קבועה ללא הפקדות נוספות ועלויות.

| תקופה | ריבית פשוטה של 10% | ריבית דריבית של 10% |
|---|---|---|
| 5 שנים | 15,000 ₪ | 16,105 ₪ |
| 10 שנים | 20,000 ₪ | 25,937 ₪ |
| 20 שנים | 30,000 ₪ | 67,275 ₪ |
| 30 שנים | 40,000 ₪ | 174,494 ₪ |

להערכה מהירה של זמן ההכפלה אפשר להשתמש בכלל 72. זה קיצור דרך למקרה של תשואה קבועה, לא תחליף לחישוב עם הפקדות משתנות או עלויות.
מחשבון ריבית דריבית עם הפקדה חודשית: דוגמה מחושבת
בדוגמה הזאת אני מתחיל מ-50,000 שקל ומוסיף 1,000 שקל בסוף כל חודש. בהנחת תשואה שנתית אפקטיבית של 7% במשך 20 שנה, החישוב נותן כ-701,021 שקל. סך ההפקדות הוא 290,000 שקל והיתר, כ-411,021 שקל, הוא רווח לפני מס ועלויות.
ההנחות כאן זהות לשיטת החישוב החודשית בטבלה הקודמת. אחרי 10 שנים מתקבלים כ-269,409 שקל, ולא מחצית מהתוצאה של 20 שנה. הסיבה היא שגם הכסף שכבר נצבר ממשיך לצמוח. זו המחשה לכוחו של הזמן, לא סיבה לקחת סיכון בכסף שתצטרכו בקרוב.
מתחילים לבנות חיסכון? המדריך שמסביר איך להתחיל להשקיע כסף עוזר לתכנן את הצעדים הראשונים. לפני שקובעים הפקדה ארוכת טווח, השאירו קרן חירום להוצאות בלתי צפויות. כסף שתיאלצו למשוך אינו מקבל את כל שנות הצמיחה שהכנסתם לתרחיש.
נוסחה לחישוב ריבית דריבית: איך מחשבים לבד?
לסכום חד-פעמי, ללא הפקדות נוספות, משתמשים בנוסחה A = P × (1 + r/n)^(n×t). כאן P היא הקרן, r הריבית השנתית הנקובה כעשרוני, n מספר תקופות הצבירה בשנה ו-t מספר השנים. A הוא הסכום הסופי. לדוגמה, ריבית של 5% נכתבת 0.05.
בצבירה שנתית n שווה 1. כאשר הנתון הוא תשואה שנתית אפקטיבית, שכבר כוללת את הצבירה בתוך השנה, משתמשים לסכום חד-פעמי ב-P*(1+r)^t. אין לחלק תשואה כזאת ב-12 ולהניח שהתקבלה אותה תשואה שנתית.

בהפקדות חודשיות כל תשלום צומח למשך זמן אחר. אם i היא התשואה החודשית, N מספר החודשים ו-M ההפקדה בסוף כל חודש, הנוסחה היא P*(1+i)^N + M*((1+i)^N-1)/i. כאשר התשואה אפס, אין צורך בחזקות: מחברים את הקרן ואת כל ההפקדות.
מה ההבדל בין חישוב ריבית דריבית חודשי, יומי ושנתי?
תדירות הפקדה קובעת מתי נכנס כסף חדש; תדירות צבירה קובעת מתי הריבית מצטרפת לקרן. אלה שני דברים שונים. באותה ריבית שנתית נקובה וחיובית, וללא עלויות, צבירה תכופה יותר מגדילה את הריבית האפקטיבית. אם התשואה השנתית האפקטיבית כבר נתונה, שינוי יחידת החישוב כשלעצמו אינו יוצר רווח נוסף. במקרה כזה, גם מחשבון ריבית דריבית יומי ייתן אותה תוצאה כמו חישוב חודשי.
איך מחשבים ריבית אפקטיבית? ריבית שנתית נקובה אינה בהכרח התשואה שמתקבלת בפועל לאורך שנה. למשל, ריבית נקובה של 12% שנצברת מדי חודש שקולה לכ־12.68% אפקטיבית בשנה. בדוגמאות במאמר התשואה השנתית היא אפקטיבית, ולכן בחישוב ריבית דריבית חודשית לא מחלקים אותה פשוט ב-12, אלא ממירים אותה לתשואה חודשית בנוסחה (1+r)^(1/12)-1.
כשאני משווה שני חישובים, אני מתחיל מסוג הריבית וממועד ההפקדה, ורק אז בודק עלויות ומס. הפקדה בתחילת חודש מקבלת חודש נוסף של תשואה לעומת הפקדה בסופו. ריכוז כל הפקדות השנה בתחילתה הוא הנחה אחרת, ולכן עשוי להפיק תוצאה שונה.
כמה דמי הניהול מורידים מהתוצאה?
העלות אינה מסתכמת בעמלות שנגבו: הכסף שנגרע גם לא ממשיך לצבור תשואה. כדי להמחיש, ניקח 100,000 שקל ללא הפקדות נוספות, בתשואה של 7% לשנה במשך 20 שנה. בתרחיש העלות נגבים 0.5% מהיתרה בסוף כל שנה, אחרי התשואה; אין עמלת הפקדה, מס או אינפלציה.
| תרחיש | סכום אחרי 20 שנה |
|---|---|
| ללא דמי ניהול | 386,968 ₪ |
| 0.5% מצבירה בכל סוף שנה | 350,056 ₪ |
| פער כולל, מחושב לפני עיגול | 36,913 ₪ |
זה חישוב נפרד בשיטה גלויה: 100000*(1.07*0.995)^20. הפער כולל את הגבייה ואת הצמיחה שאבדה, ולא רק את העמלות הישירות. במוצר שגובה מדי חודש, או גובה גם מההפקדה, החישוב יהיה שונה.

בקבלת הצעת דמי ניהול, בקשו גם את משך ההנחה ומה יהיה המחיר אחריה. תעריף מוזל לשנה אינו בהכרח התעריף לכל החיסכון
מה נשאר מחוץ לחישוב: מס ואינפלציה
הדוגמאות מציגות שקלים עתידיים לפני מס. אינפלציה מפחיתה את כוח הקנייה שלהם. למשל, בתרחיש של אינפלציה קבועה בשיעור 2%, מחלקים סכום שיתקבל בעוד 20 שנה ב-1.02^20. לא מספיק להפחית אינפלציה מהתשואה ולהשאיר הפקדות נומינליות קבועות ללא התאמה. כאן תוכלו לקרוא עוד על האינפלציה.
גם מס אינו שיעור אחיד על כל הסכום שצברתם. בסיס המס, מועד התשלום והפטורים תלויים במוצר ובנסיבות. המדריך המלא לחישוב מס רווחי הון מסביר את ההבחנות. לבעלי הכנסות גבוהות יש הרחבה במדריך המלא על מס יסף; את התנאים העדכניים בודקים מול רשות המסים.
מה קורה אם מתחילים מוקדם או משנים את ההפקדה?
התחלה מוקדמת נותנת להפקדות יותר זמן לצמוח בתרחיש של תשואה חיובית. אבל אין גיל שבו ההשקעה מתאימה אוטומטית: צריך להתחשב בהכנסה, בחובות ובמועד השימוש בכסף. כאן תוכלו לקרוא עוד על הגיל האידיאלי להתחיל להשקיע. עבור חיילים משוחררים, חשוב במיוחד להפריד כסף ללימודים ולמחיה מחיסכון רחוק.
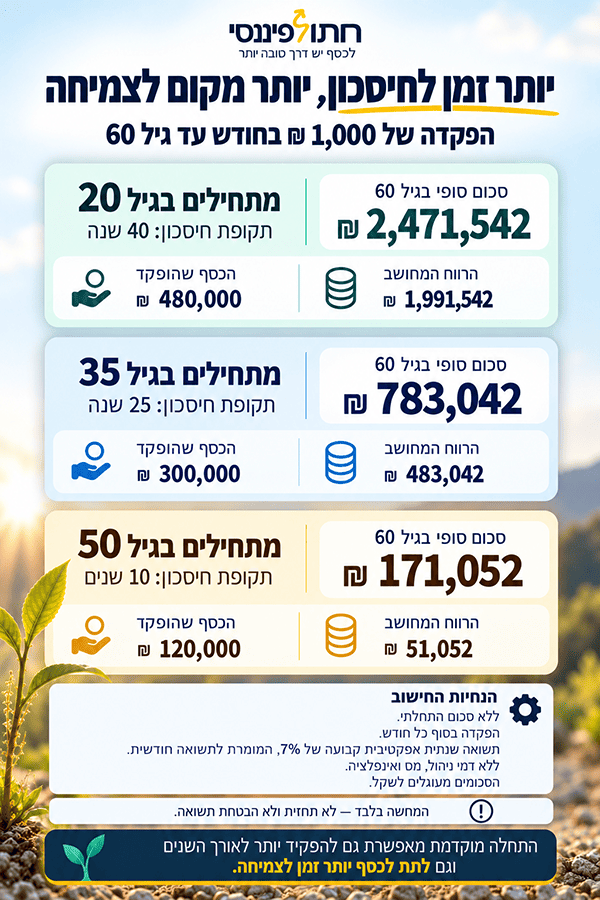
אם סכום ההפקדה משתנה, גיליון חודשי מאפשר לרשום כל הפקדה במועדה, במקום להחליף הכול בממוצע שמסתיר פערים. בהפסקת הפקדות הכסף הקיים נשאר חשוף לתשואה או להפסד. כשכבר יש סכום זמין, אפשר לקרוא את ההשוואה בין השקעה בסכום אחד מול DCA לפני שמחליטים על קצב הכניסה.
איך מחשבים באקסל או בגוגל שיטס?
אפשר לבצע חישוב ריבית דריבית באקסל עם הפונקציה FV, ולשחזר כך את דוגמת 10,000 השקלים וההפקדות החודשיות. הנוסחה הבאה מניחה 7% תשואה שנתית אפקטיבית, 25 שנה והפקדה של 1,000 שקל בסוף חודש, בלי עלויות ומס:
=FV((1+7%)^(1/12)-1,25*12,-1000,-10000,0)
התוצאה היא כ-837,316 שקל. הביטוי הראשון ממיר תשואה שנתית לחודשית, ו-25*12 הוא מספר החודשים. ההפקדה והקרן שליליות כי הן כסף שאתם מוציאים לטובת החיסכון. הפרמטר האחרון, 0, מציין סוף תקופה; 1 מציין תחילתה. בהגדרות אזוריות מסוימות צריך להחליף את הפסיקים בנקודה-פסיק.
להסבר הפרמטרים ראו את תיעוד פונקציית FV של Microsoft. למעקב אחר תיק קיים, ולא רק תחזית, אפשר להיעזר במדריך לניהול תיק השקעות בגוגל שיטס.
לאילו אפיקי חיסכון המחשבון מתאים?
הנוסחה מתארת צבירה, אבל אינה בוחרת מוצר. קרנות סל איריות הן מכשירי השקעה, ואילו קופת גמל להשקעה וקרן השתלמות הן מסגרות עם כללי הפקדה, משיכה ומיסוי משלהן. בכולן צריך להתאים את התשואה והעלויות להשקעה בפועל. אותה תוצאה במחשבון אינה הופכת מוצרים לשווי סיכון.
בפנסיה, ההון שנצבר אינו הקצבה החודשית. לחישוב הקצבה דרושים נתוני פרישה ותנאי המוצר; גם עלויות ביטוח אינן נכללות אוטומטית בחיסכון. להחלטה על אופן השקעת הכסף, קראו על מסלולי השקעה בחיסכון הפנסיוני.
איך מחשבים ריבית דריבית בקרן השתלמות? מזינים את הסכום שכבר נצבר בקרן, את ההפקדות הצפויות, את משך החיסכון ואת התשואה המשוערת של המסלול. כדאי להביא בחשבון גם את דמי הניהול. התוצאה היא אומדן לצבירה האפשרית, ולא חישוב של זכאות למשיכה או של המס שיחול במקרה האישי שלכם.
בחיסכון לילדים, כולל בדיקה של "חיסכון לכל ילד", הגדירו קודם מתי הכסף עשוי להידרש. אין צורך להניח תשואה גבוהה רק משום שמדובר בילד. השוו הנחות שמתאימות למסלול שבחרתם, ואל תכללו מענקים או הפקדות עתידיות בלי לבדוק את הזכאות והמועד שלהם. המחשבון אינו מוסיף אותם מעצמו.
בפיקדון בדקו מתי הריבית משולמת ואם היא נשארת לצבור ריבית נוספת. גם אג"ח ממשלתיות וקרנות כספיות דורשות הנחות מתאימות, ולא העתקה של תשואה מתיק מניות. למטרה קרובה, המדריך על חיסכון סולידי לטווח קצר מתמקד בשיקולים המתאימים לטווח הזה.
לכיוון רחב יותר אפשר להיעזר במדריך איפה כדאי להשקיע כסף. אם בחרתם לקנות ניירות ערך עצמאית, פותחים חשבון מסחר ובודקים עמלות קנייה, המרת מטבע והחזקה. בעמוד ההטבות של חתול פיננסי תוכלו להשוות אפשרויות; הבחירה באפיק צריכה לבוא לפני הבחירה בברוקר.
איך הופכים את המספר ליעד שאפשר לעבוד איתו?
אני ממליץ להתחיל מהפקדה שתואמת את טבלת הכנסות והוצאות שלכם, ולא מהתשואה שנדרשת כדי להגיע למיליון. משם בונים בדיקה קצרה:
- קבעו יעד כספי ומועד שבו תצטרכו את הכסף.
- הזינו במחשבון חיסכון ריבית דריבית את הסכום הזמין ואת ההפקדה האפשרית, בהנחות תשואה שמתאימות לאפיק.
- השוו תרחיש חלש יותר ושנו בכל פעם משתנה אחד: הפקדה, זמן או עלות.
- אם נותר פער, בדקו שינוי בהפקדה או ביעד. אל תסגרו אותו רק באמצעות העלאת התשואה המשוערת.
יש חוב במקביל? מחשבון הלוואה מול השקעה עוסק בהשוואה הזאת. לחישוב החזרי הלוואה דרוש לוח שפיצר או לוח סילוקין מתאים אחר: הוא מתאר תשלומים שמקטינים חוב, ולא הפקדות שמגדילות חיסכון. אין להסיק ממחשבון צבירה מה יהיה ההחזר החודשי לבנק.
ההחלטה החשובה היא ההפקדה הבאה
מבחינתי, התוצאה המועילה היא לא מספר גדול על המסך, אלא סכום שאפשר להפקיד ולבדוק מחדש בהמשך. ההסברים והכלים של החתול הפיננסי נועדו לעזור לכם להפוך את החישוב להרגל, בלי לבלבל בין תרחיש לבין כסף שכבר הרווחתם.
לעדכונים וכלים נוספים אני מזמין אתכם להצטרף לקבוצת הוואטסאפ של חתול פיננסי.
התוכן נועד לחינוך פיננסי ולהמחשה, ואינו ייעוץ השקעות, ייעוץ מס או התחייבות לתשואה. לפני החלטה משמעותית פנו לבעל רישיון מתאים.




האם נכון, חישוב ריביות בפוליסת יותר, אשר מבטיח תשואה מובטחת.
האם את צבירה בקופה כל תחילת שנה מצמידים למדד ולאחר מכן הריבית הקבוע X ?
וכך כל שנה?
כדי לבדוק שקיבלנו את כל ההצמדות והריביות, מספיק לקחת את סכומי ההפקדות מטופס 106 ?
ואת המדדים מאתר בנק ישראל?
תודה מראש
זה עובד ככה במניות שאני קונה?
רמה גבוהה!
הגעתי לפה מפרק בפודקאסט לעשות את החישוב וואלה זה אשכרה נכון
אלוף כל הכבוד
אתה מפרט וכותב ממש ברור ומובן
תודה רבה
אם אני רוצה לדעת מה עדיף לי פיקדון בבנק עם ריבית נומינלית או ריאלית זה יכול לתת לי מענה?
זה נהדר שאפשר להוריד דמי ניהול
נהנתי מהמאמר המושקע
מה שחסר לי זו ההבנה איך מחושבות התשואות החודשיות של קרנות ההשתלמות/הפנסיה
באתרים של החברות המנהלות את הקרנות ניתן לראות את התשואות היומיות של כל מסלול אבל סכימה של התשואות ברמה היומית לא משתווה לתשואה החודשית שהחברה מציגה.
אז איך מחשבים מה עשתה הקרן שלי בחודש ?
ומה החישוב אם עברתי מסלול באמצע החודש?
סופר יעיל – תודה
זה מעולה המחשבון ריבית דריבית הכי טוב שיצא לי לעבוד איתו