אני דב נודל, יזם ואיש עסקים בחתול פיננסי. אני אוהב לקחת ויכוח גדול ולהניח אותו על מחשבון קטן. 600 שקל בתלוש מרגישים אמיתיים עכשיו, והפנסיה רחוקה. לכן שמתי אותם על אותו ציר זמן, בלי להעמיד פנים שאנחנו יודעים איזו תשואה תהיה.
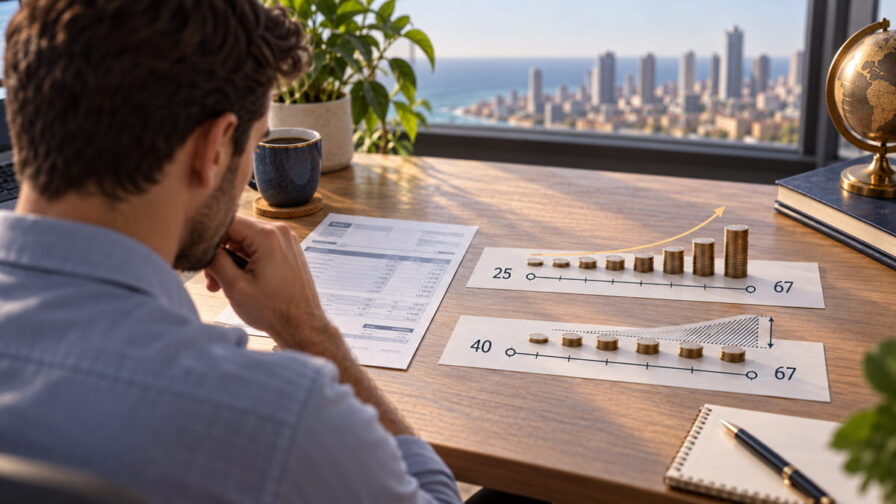
המספר החשוב אינו רק 108 אלף שקל של הפקדות חסרות. הוא כולל גם את הזמן שהכסף היה יכול לעבוד. מי שמפקיד מגיל 25 נותן לכל הפקדה מוקדמת עד 42 שנים לצבור תשואה. מי שמתחיל את חלקו רק בגיל 40 מוותר על השנים הארוכות ביותר של צבירת ריבית דריבית.
האם ביטול פנסיית חובה עד גיל 40 כבר נכנס לתוקף, ומה באמת מציעים לבטל?
לפי דיווח גלובס מ-14 בספטמבר 2026, ביטול הפרשת העובד לפנסיה הוא ההמלצה שהציגה המועצה הלאומית לכלכלה, בראשות פרופ' אבי שמחון. לפי אותו דיווח, ביטול הפרשה לפנסיה עד גיל 40 אמור לחול כברירת מחדל רק על חלק העובד, העובדים יוכלו לבחור להמשיך, ומגיל 40 תחזור חובת ההפקדה המלאה. עוד דווח שהמעסיק ימשיך להפקיד תגמולים ופיצויים. בהיעדר מסמך רשמי פומבי, אלה פרטי המתווה שדווחו ולא כללים שאפשר להסתמך עליהם.
זה הבדל מהותי. הביטוי "ביטול פנסיית חובה עד גיל 40" נשמע כאילו לא ייכנס שקל לקרן. זו הצעה לביטול פנסיית חובה חלקית בלבד, ולא המתווה הרחב שהכותרת מרמזת עליו. לפי הדין הקיים שמציג משרד העבודה, החיסכון ממומן בידי העובדים והמעסיקים. שיעורי ההפרשות לפנסיה בדוגמת המינימום הם 6% עובד, 6.5% תגמולי מעסיק ו-6% לפיצויים.
| רכיב | המצב הקיים בדוגמה | לפי המתווה המדווח עד גיל 40 |
|---|---|---|
| חלק העובד | 6% | 0% כברירת מחדל |
| תגמולי מעסיק | 6.5% | ממשיכים לפי הדיווח |
| פיצויים | 6% | ממשיכים לפי הדיווח |
| סך הפקדה | 18.5% | 12.5% |
| סטטוס | חובה קיימת | טרם אושר |

לפני כל מסקנה מהכותרת, פתחו את התלוש ובדקו מהו השכר המבוטח שלכם. החישוב אינו נעשה תמיד מכל הברוטו
600 שקל שלא הופקדו: כמה הם יכולים להיות שווים בגיל 67?
בדוגמה של 600 שקל בחודש שלא הופקדו מגיל 25 עד 40, הפער בגיל 67 נע מכ-214 אלף עד כ-830 אלף שקל. בתרחיש האמצע, תשואה ריאלית נטו של 4%, הפער הוא כ-423 אלף שקל. השכר המבוטח הוא 10,000 שקל ונשאר קבוע במונחים ריאליים. גיל הפרישה בדוגמה הוא 67. התשואה ריאלית נטו, כלומר לאחר אינפלציה ולאחר עלויות.
| הנחה | ערך בדוגמה | למה היא חשובה |
|---|---|---|
| שכר מבוטח | 10,000 שקל לחודש | קבוע בכוח הקנייה, בלי עליית שכר ריאלית |
| הפקדת עובד | 600 שקל לחודש | 6% בלבד, לא חלק המעסיק |
| תקופה ללא חלק עובד | 15 שנים | מגיל 25 עד גיל 40 |
| תשואה ריאלית נטו | 2%, 4% או 6% | תרחישים, לא תחזית |
| גיל פרישה | 67 | המחשה אחידה, לא קביעה אישית |
בלי תשואה בכלל, 600 שקל כפול 180 חודשים הם 108,000 שקל שלא נכנסו לקרן. אבל בגיל 40 הכסף עדיין היה רחוק 27 שנים מהפרישה. לכן בדקתי גם מה היה קורה אילו ההפקדות האלו המשיכו לצבור תשואה בלי שקל נוסף.
| תשואה ריאלית נטו | שווי ההפקדות החסרות בגיל 40 | פער משוער בגיל 67 | קצבה חודשית להמחשה |
|---|---|---|---|
| 2% לשנה | כ-125,650 שקל | כ-214,470 שקל | כ-890 עד 1,070 שקל |
| 4% לשנה | כ-146,790 שקל | כ-423,260 שקל | כ-1,760 עד 2,120 שקל |
| 6% לשנה | כ-172,150 שקל | כ-830,150 שקל | כ-3,460 עד 4,150 שקל |
אני אוהב את הטבלה הזאת דווקא מפני שהיא לא נותנת מספר אחד. טווח הקצבה מתקבל מחלוקת ההון במקדמי המרה להמחשה של 200 עד 240. המקדם האמיתי ייקבע רק בפרישה לפי התקנון, הגיל, מסלול השאירים ונתונים נוספים. לכן זהו טווח רגישות, לא הבטחה לקצבה. גם מסלול ההשקעה בפנסיה משפיע על התוצאה בפועל.
בתרחיש האמצע, הפער של כ-423 אלף שקל דומה לירידה של כ-1,920 שקל בחודש במקדם 220. זה קרוב לסדר הגודל של כ-2,000 שקל שדווח בכתבת הטריגר בשם סימולציית המועצה. זה עדיין לא מאמת את הסימולציה שצוטטה בכתבה, כי ההנחות המלאות שלה לא פורסמו. זו רק בדיקת סבירות עצמאית.
מי שרוצה להחליף את השכר, התקופה או התשואה יכול להשתמש במחשבון התשואה של חתול פיננסי. חשוב להזין את חלק העובד בלבד כשבודקים את המתווה המדווח. הכנסת כל 18.5% תיצור תרחיש אחר וחמור יותר מזה שנבחן כאן.
איך השכר המבוטח משנה את הפער?
החישוב כמעט יחסי לשכר המבוטח, כל עוד שיעור ההפקדה נשאר 6%. בטבלה הבאה שמרתי את תשואת האמצע של 4%, את תקופת הגילים 25 עד 40 ואת הפרישה בגיל 67. גם כאן אין עליית שכר ריאלית, הפסקות עבודה או שינוי בדמי הניהול.
| שכר מבוטח חודשי | חלק עובד שלא הופקד | פער משוער בגיל 67 | קצבה במקדם 220 |
|---|---|---|---|
| 7,000 שקל | 420 שקל | כ-296,280 שקל | כ-1,350 שקל |
| 10,000 שקל | 600 שקל | כ-423,260 שקל | כ-1,920 שקל |
| 13,000 שקל | 780 שקל | כ-550,240 שקל | כ-2,500 שקל |
שכר שעולה עם הוותק דורש חישוב חודשי. שכר לא מבוטח אינו נכנס לבסיס. גם אבטלה והסדר מיטיב משנים את המספר. זו דרך להבין סדר גודל, לא תחזית אישית.
כמה צריך להוסיף מגיל 40 כדי לסגור את הפער?
באותו מודל, ההפקדה המשלימה מגיל 40 עד 67 נעה מכ-501 עד כ-1,057 שקל בחודש. בתרחיש האמצע של 4% תשואה ריאלית נטו נדרשים כ-736 שקל נוספים בכל חודש. זה הסכום שצריך להפקיד בסוף כל חודש במשך 27 שנים כדי להגיע בגיל 67 לאותו פער שחישבנו.
| תשואה ריאלית נטו | הפער שנוצר בגיל 67 | תוספת חודשית מגיל 40 עד 67 |
|---|---|---|
| 2% לשנה | כ-214,470 שקל | כ-501 שקל |
| 4% לשנה | כ-423,260 שקל | כ-736 שקל |
| 6% לשנה | כ-830,150 שקל | כ-1,057 שקל |
ככל שהתשואה גבוהה יותר, ההפקדות המוקדמות שהוחמצו היו צומחות יותר, ולכן גם ההשלמה הנדרשת גדולה יותר. זו אינה המלצה לדחות חיסכון ולתקן אחר כך: השכר, היכולת להפקיד והתשואה עלולים להשתנות. מדריך חיסכון לפנסיה בתקופה של חוסר ודאות מסביר למה עדיף לבנות תוכנית שלא תלויה בתרחיש יחיד.
האם הנטו באמת יגדל בכל 6% ההפקדה?
לא בהכרח. הפקדת עובד לפנסיה עשויה לזכות בהטבת מס. נכון ל-2026, כל-זכות מציג זיכוי של 35% על הפקדות מזכות עד לתקרה. עובד שמפקיד 600 שקל וממצה את מלוא הזיכוי עשוי לקבל הטבת מס של 210 שקל. במקרה כזה, ויתור על ההפקדה מוסיף כ-390 שקל לנטו, ולא 600.
זו המחשה בלבד. מי שאינו מגיע לחבות מס מספקת לא בהכרח מנצל את הזיכוי במלואו. התקרה וההסדר האישי גם משנים את התוצאה. לכן הייתי בודק בתלוש שלושה מספרים: שכר מבוטח, ניכוי עובד לפנסיה וזיכוי המס בפועל. רק אז אפשר לדעת כמה מזומן באמת משתחרר.
באותה דוגמה, 390 שקל נטו כפול 180 חודשים הם 70,200 שקל של תזרים נוסף. מולם עומד פער פוטנציאלי של כ-423 אלף שקל בגיל 67 בתרחיש האמצע. כסף פנוי יכול לשמש לסגירת חוב, דיור או השקעה חלופית, ולכן זו המחשת מחיר הזמן ולא השוואה מושלמת.
אם העובד מפסיק להפקיד, מה עדיין נכנס לקרן?
לפי המתווה שדווח, תגמולי המעסיק והפיצויים ממשיכים. בדוגמה של 10,000 שקל, מדובר לפחות ב-1,250 שקל בחודש, לעומת 1,850 שקל כיום עם חלק העובד. לכן החיסכון אינו מתחיל בגיל 40 מאפס. הוא פשוט קטן יותר לאורך 15 השנים הראשונות, ואת הקרן עצמה עדיין כדאי לבחור לפי הכללים לבחירת חיסכון פנסיוני.
כאן חשוב לי לנקות בלבול אחד: ההשוואה הנכונה אינה "חוסך מגיל 25" מול "לא חוסך עד 40". היא בין חיסכון מלא מגיל 25 לבין חיסכון של המעסיק בלבד עד 40. מי שרוצה להבין את כל התמונה יכול להתחיל במדריך כל מה שחשוב לדעת על קרן הפנסיה, ולבדוק גם איך דמי הניהול משפיעים על הפנסיה.
הכיסוי לנכות ולשאירים באמת נשאר אותו דבר?
קרן פנסיה אינה רק קופת חיסכון. היא כוללת גם כיסוי לנכות ולשאירים. כיסוי ביטוחי כזה תלוי בתקנון ובנתוני העמית. נכון ל-14 בספטמבר 2026, לא מצאתי מסמך יישום רשמי שמאפשר לקבוע אם הכיסוי יישמר, באילו תנאים, מי יממן את עלותו, מאיזה רכיב היא תנוכה ואיך יחושב השכר המבוטח.
אלה פרטים שאי אפשר להשאיר לכותרת. אם העלות תנוכה מהפקדות המעסיק, פחות כסף יישאר לצבירה. אם הכיסוי יהיה מצומצם, הסיכון עובר למשפחה. אם כל עובד יבחר אחרת, נדרשת גם תשובה על רצף זכויות במעבר בין עבודות. מדריך חישוב ביטוח החיים למשפחה מסביר למה הכיסוי אינו מספר שולי.
עד שלא יתפרסם מתווה רשמי, אל תניחו שהמשפט "הכיסוי נשמר" אומר שהמחיר, השכר המבוטח וכל תנאי הזכאות נשארים זהים
איך הופכים 390 עד 600 שקל עכשיו להזדמנות ולא רק להוצאה?
כסף בגיל 25 אינו חסר ערך רק מפני שהוא לא בפנסיה. אם הוא סוגר חוב יקר, מונע פיגור במשכנתה או בונה קרן חירום למשפחה, יכולה להיות לו תשואה כלכלית אמיתית. הבעיה היא שברירת מחדל אינה יודעת לאן הכסף ילך. היא משחררת אותו, אבל לא מבטיחה שהוא יפתור צורך יקר.
היעד השאפתני הוא לא עוד 390 עד 600 שקל לצריכה, אלא יותר חופש כלכלי עכשיו בלי לכרסם בעתיד. אם בעתיד יתפנה הכסף, אני ממליץ בחום לשקול להצמיד לו הוראת קבע לחיסכון או יעד חוב ביום כניסת המשכורת. מי שמשתמש בו לסגירת אשראי יקר עשוי לשפר את המאזן. מי שמגדיל צריכה שוטפת מחליף נכס עתידי בהרגל שקשה לראות אחרי חודש.
כאן טבלת ההכנסות וההוצאות חשובה יותר מעמדה אידאולוגית. אם אין שורה מוגדרת לכסף שהתפנה, הסיכוי שהוא יהפוך לחיסכון חלופי נמוך. אם יש מטרה, סכום ותאריך סיום, אפשר לפחות להשוות חלופות.
אם המהלך יתקדם, אילו מספרים צריך לבדוק בתלוש?
אם המהלך יהפוך בעתיד למתווה מחייב, הבחירה לא צריכה להיעשות מתוך תלוש אחד. מבחינתי הסטטוס ישתנה רק כשיתפרסם מסמך רשמי שמגדיר את תחולת המתווה, מועדו ותנאי הבחירה; עד אז חובת ההפקדה הקיימת ממשיכה לחול. בדקו כמה נשאר לכם נטו אחרי אובדן הטבת המס. חשבו את הפער בגיל הפרישה בשלוש תשואות. בקשו מהקרן פירוט כתוב של הכיסוי הביטוחי. בדקו אם הסכם העבודה שלכם מיטיב ומחייב שיעורים אחרים.
בדקו גם את התמונה המשפחתית. הורה עם ילדים וחוב משכנתה שונה מרווק בלי תלויים. עצמאי אינו בהכרח כלול באותו מתווה שדווח לשכירים. מי שכבר מתכנן פרישה מוקדמת צריך להביא בחשבון שכל שקל חסר בגיל 40 מקצר את מרווח התכנון.
אם תרצו לבדוק את המספרים עם איש מקצוע, בעמוד ההטבות של קהילת חתול פיננסי מופיעה פגישת זום ללא עלות עם מומחי BETTER כדי לעשות סדר בפנסיה ובקרנות. זהו גילוי נאות: זה עמוד מסחרי של האתר. לפני פעולה בפנסיה, ודאו שהייעוץ ניתן בידי בעל רישיון מתאים ושמתאים לנתונים שלכם.
אל תסתכלו רק על ה-600 שקל שנכנסו לתלוש
נכון ל-14 בספטמבר 2026, אין שינוי שצריך לבצע בתלוש בגלל הכותרות. פנסיית החובה הקיימת ממשיכה לחול. אם המהלך יתקדם, המספר שצריך ללוות את הדיון הוא לא רק תוספת הנטו. צריך להצמיד אליה את ההפקדות שאבדו, התשואה שנחסמה, הטבת המס והכיסוי הביטוחי.
בתרחיש האמצע שלנו, 108 אלף שקל שלא הופקדו הופכים לפער של כ-423 אלף שקל בגיל 67. זו לא תחזית, אלא מחיר אפשרי תחת הנחות גלויות. אם ההנחות משתנות, גם התוצאה משתנה. מי שרוצה לקבל עדכונים כשהמהלך יעבור משלב דיבור למסמך רשמי יכול להצטרף לקבוצת הוואטסאפ של חתול פיננסי.
זהו חינוך פיננסי ודעה אישית, לא ייעוץ פנסיוני, השקעות או מס. החלטה על הפקדות וכיסויים ביטוחיים כדאי לקבל עם בעל רישיון מתאים.